miércoles, 11 de noviembre de 2026 04:37:35 DÓLAR BLUE: $1.555 OFICIAL: $1.570
Conectá con nosotros

Editoriales

El caso UM Inversiones expone un vacío frecuente: contratos, responsabilidades y conflictos entre socios

La muerte del titular de una firma financiera no solo genera incertidumbre operativa, sino que abre un escenario jurídico complejo donde confluyen contratos privados, responsabilidades societarias y reclamos de terceros. El caso de UM Argentina en Santiago del Estero volvió a poner el foco en una situación que, aunque no es nueva, pocas veces adquiere visibilidad pública.

En términos generales, cuando un inversor celebra un contrato —como el denominado mutuo dinerario— lo hace con una persona jurídica (la empresa) o con un representante de la misma. Por eso, desde el punto de vista legal, la desaparición física del socio gerente no extingue automáticamente las obligaciones asumidas: la empresa continúa siendo responsable, salvo que se pruebe que los fondos nunca ingresaron a su patrimonio.

El eje del conflicto: ¿empresa o persona?

En el caso bajo análisis, los denunciantes sostienen que los pagos de intereses se realizaban desde cuentas vinculadas a la firma, lo que podría reforzar la idea de que la operatoria era institucional.

Sin embargo, la defensa de los socios apunta —según surge de las presentaciones— a desligar a la empresa, atribuyendo la gestión de los fondos exclusivamente al titular fallecido. Allí se instala uno de los puntos centrales del conflicto: determinar si el dinero formaba parte del circuito formal de la sociedad o si se trataba de operaciones paralelas.

Esta diferencia no es menor. Si la Justicia entiende que los contratos fueron celebrados en nombre de la empresa, la responsabilidad podría extenderse al resto de los socios. En cambio, si se acredita una gestión personal del fallecido, el reclamo podría derivar hacia su sucesión.

Cambios operativos y señales de alerta

Otro elemento que suele ser analizado en este tipo de causas son los comportamientos posteriores al hecho que desencadena el conflicto.

En el expediente vinculado a UM Argentina, se mencionan situaciones como el cierre de oficinas físicas y la constitución de domicilios alternativos, lo que, desde la mirada de los denunciantes, podría interpretarse como una señal de repliegue o reconfiguración de la actividad.

Para la Justicia, este tipo de conductas no implica por sí sola la existencia de un delito, pero sí puede ser considerada dentro del conjunto de indicios a evaluar.

Qué delitos pueden analizarse

En escenarios de este tipo, las figuras penales más habituales que se investigan son:

  • Retención indebida, cuando se mantiene en poder dinero ajeno sin devolverlo
  • Desbaratamiento de derechos acordados, si se realizan maniobras para impedir el cumplimiento de un contrato
  • Defraudación, en caso de comprobarse un engaño con perjuicio económico

No obstante, la calificación final depende de la prueba que logre reunir la fiscalía en la etapa de instrucción.

El rol de los contratos y la prueba

Uno de los aspectos determinantes será la documentación: contratos firmados, transferencias bancarias, comunicaciones entre las partes y cualquier elemento que permita reconstruir el circuito del dinero.

En el caso concreto, se menciona la existencia de transferencias desde cuentas de la firma hacia el inversor, lo que podría constituir un elemento relevante para la investigación.

Además, el hecho de que el contrato haya sido renovado poco antes del fallecimiento del titular agrega un componente adicional que deberá ser analizado en detalle.

Un escenario que se repite

Más allá del caso puntual, especialistas señalan que este tipo de conflictos no son aislados. En contextos donde las inversiones se realizan mediante contratos privados y sin regulaciones estrictas, la falta de claridad sobre la estructura jurídica de la operatoria suele derivar en disputas cuando ocurre un evento inesperado, como la muerte de uno de los actores principales.

En ese marco, la intervención judicial resulta clave no solo para determinar responsabilidades, sino también para brindar certezas a quienes participaron de la operatoria.

Editoriales

El colapso de Ueno Bank: el terremoto financiero y político que sacudió a Paraguay

En cuestión de días, lo que parecía ser la historia de éxito más fulgurante del sector bancario digital en Paraguay se convirtió en una de sus peores pesadillas financieras y políticas. La abrupta caída e intervención de Ueno Bank no solo ha paralizado el dinero de casi tres millones de ciudadanos, sino que ha arrastrado consigo al escenario político nacional, acelerando la renuncia del presidente Santiago Peña en medio de investigaciones por irregularidades y conflictos de interés.

Ueno Bank emergió en el mercado paraguayo como una propuesta innovadora, moderna y con un crecimiento vertiginoso. Apoyado en una app de fácil acceso, promociones agresivas y una fuerte presencia publicitaria, logró cautivar a cerca de 2,9 millones de clientes, desde jóvenes hasta trabajadores independientes.

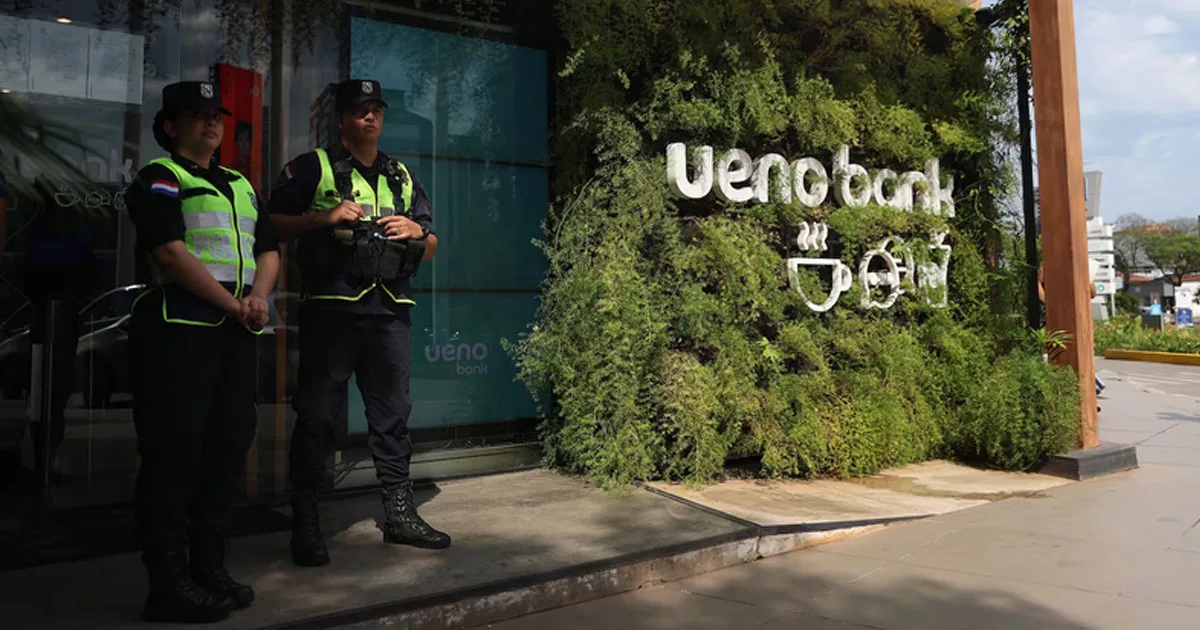
Sin embargo, detrás de la imagen de modernidad se incubaba un grave deterioro financiero. El 29 de octubre de 2026, la entidad notificó que no podía reponer liquidez. Días después, el Banco Central del Paraguay (BCP) hizo oficial lo que ya era un rumor a voces: Ueno Bank fue intervenido debido a que su solvencia cayó a menos del 50% del mínimo legal requerido.

El impacto operativo fue inmediato. Las tarjetas de débito y crédito quedaron bloqueadas, las bancas electrónicas se apagaron y miles de personas acudieron masivamente a las sucursales cerradas en busca de respuestas.

¿Qué pasó con los ahorros y los fondos públicos?

El Banco Central recordó que existe un Fondo de Garantía de Depósitos que cubre ahorros de hasta aproximadamente 228 millones de guaraníes (unos 38.000 dólares) por persona. Según la autoridad monetaria, esto protegería a cerca del 97% de los clientes minoristas.

Más allá de las cuentas individuales, la alarma creció al confirmarse que cerca de 850 millones de dólares en recursos públicos estaban depositados o invertidos en la institución. Entre estos destacan alrededor de 380 millones de dólares del Instituto de Previsión Social (IPS), el fondo responsable de la salud y las jubilaciones del país, lo que desató una honda indignación social.

La conexión con Santiago Peña y el detonante político

El colapso bancario se transformó de inmediato en una crisis institucional que apuntó a la cima del Poder Ejecutivo. La relación entre Ueno Bank y el ahora ex-presidente Santiago Peña venía siendo observada con lupa desde tiempo atrás.

Ueno Bank formaba parte del Grupo Vázquez, un importante conglomerado empresarial en el que Peña reconoció haber tenido participación accionaria o vínculos comerciales en el pasado. Aunque la entidad afirmaba que el mandatario se había desprendido de sus activos meses antes, la oposición y analistas cuestionaron el meteórico ascenso del banco durante su administración.

La polémica aumentó cuando se señaló a Carlos Carvallo, entonces presidente del Banco Central. Antes de asumir el cargo regulador, Carvallo había ejercido altos cargos en el propio Ueno Bank. Esto levantó sospechas de una supervisión blanda o con la «vista gorda» sobre la real salud financiera de la entidad.

La fiscalía emitió órdenes de captura contra varios directivos del grupo empresarial (incluyendo a su principal responsable, Miguel Vázquez). Ante el descontento popular en las calles, la renuncia de Carvallo al Banco Central y el inminente avance de un juicio político en el Congreso impulsado incluso por sectores de su propio partido, Santiago Peña presentó su renuncia a la presidencia para abrir paso a la transición de gobierno.

La caída de Ueno Bank provocó fuertes sacudidas en la economía real paraguaya. En apenas una semana, la moneda local (el guaraní) sufrió una devaluación superior al 8%, el dólar trepó con rapidez y las calificadoras de riesgo ajustaron sus miradas sobre el país. Además, al tratarse de un banco fuertemente implantado en la población bancarizada, la actividad comercial y los pagos cotidianos quedaron semi-paralizados en varios puntos de la nación y en la frontera con Argentina.

Actualmente, los liquidadores del Banco Central trabajan contrarreloj para clasificar los activos del banco y canalizar la devolución paulatina de los depósitos garantizados. Mientras tanto, la justicia busca determinar responsabilidades penales en el manejo de una crisis que dejó una profunda lección sobre los riesgos de mezclar la política con el control del dinero público y el sistema financiero.

Continuar leyendo
Anuncio

Tendencias

Copyright © 2026 - Santiago News